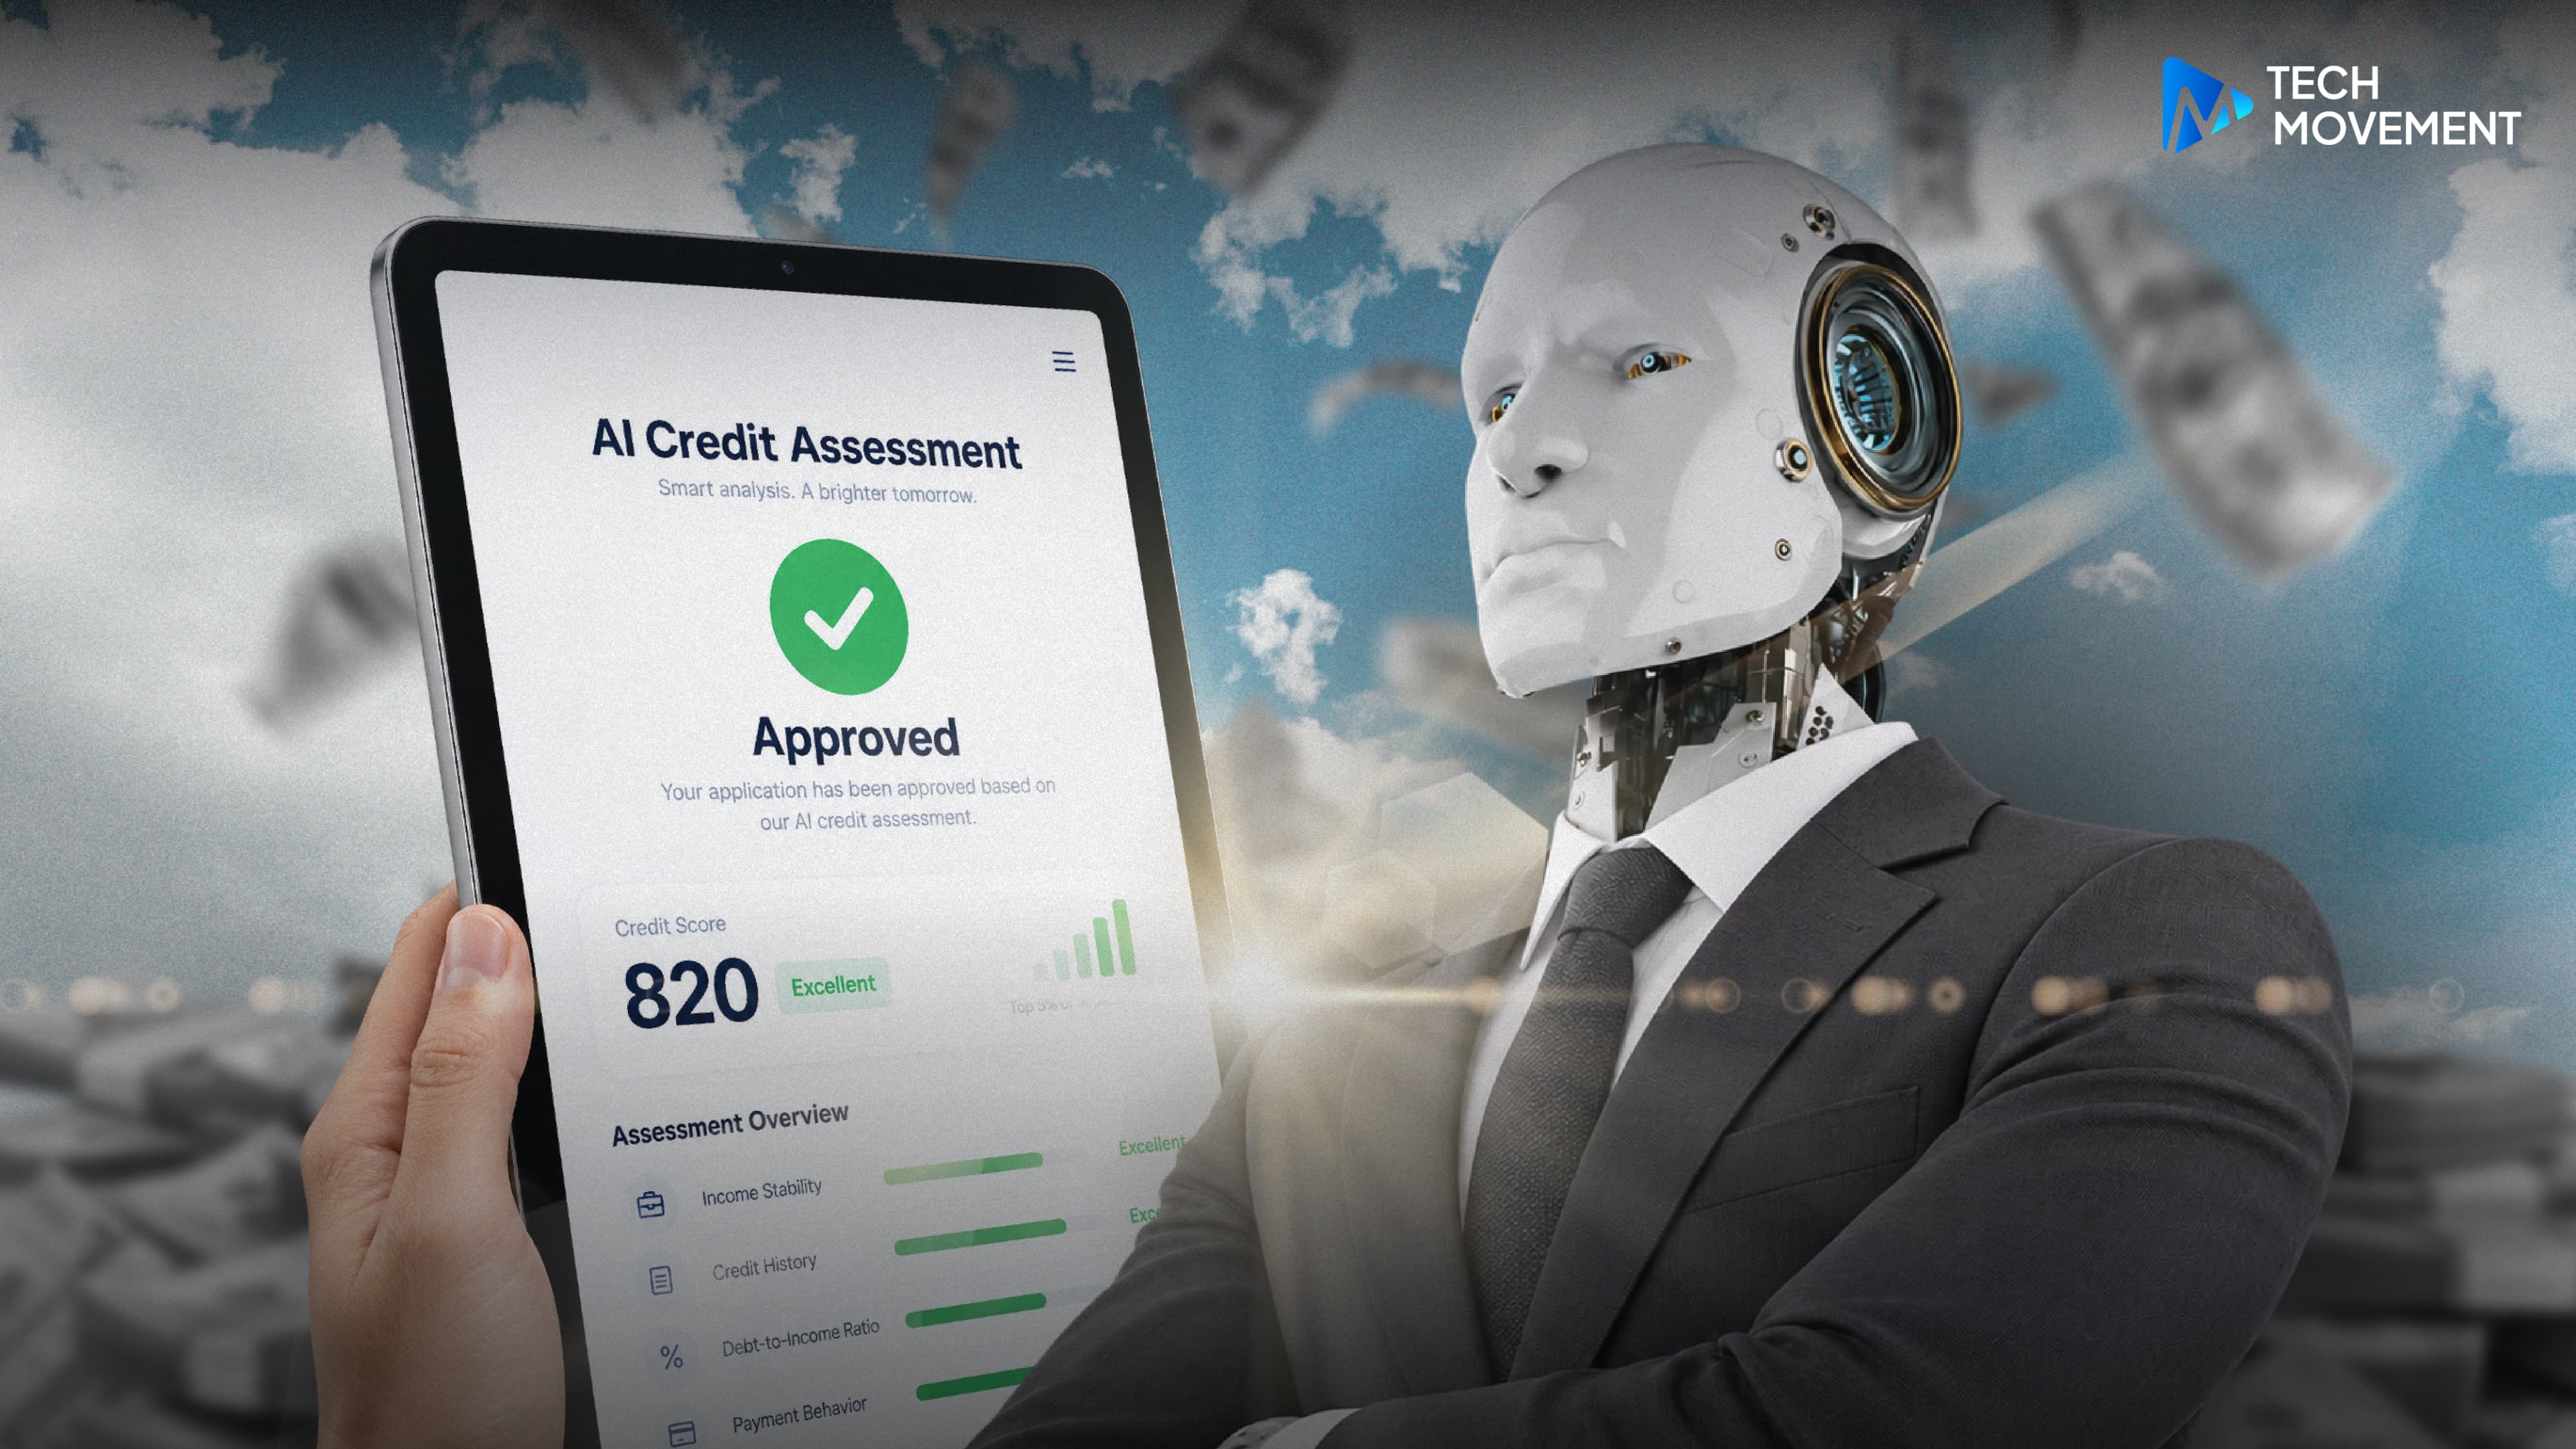


ไทยเตรียมเปิดตัวเทคโนโลยี ธนาคารพาณิชย์ไร้สาขา (Virtual Bank) โดยนำ AI และการเรียนรู้ของ Machine Learning มาใช้วิเคราะห์ข้อมูลทางการเงิน เพื่อประเมินความสามารถในการชำระหนี้และกำหนดวงเงินสินเชื่อให้เหมาะสมกับผู้กู้แต่ละราย
โดยเป็นการใช้ข้อมูลทางเลือก (Alternative Data) นอกเหนือจากเอกสารทางการเงินแบบเดิม ช่วยเพิ่มโอกาสให้ผู้ประกอบอาชีพอิสระ ฟรีแลนซ์ และผู้มีรายได้ไม่แน่นอนที่ไม่มีสลิปเงินเดือน หรือมีประวัติเครดิตไม่เพียงพอสามารถเข้าถึงสินเชื่อได้มากขึ้นเพื่อขยายโอกาสทางการเงินให้ผู้ที่ยังเข้าไม่ถึงบริการ
“รายได้ไม่แน่นอน” กลายเป็นอุปสรรคในการขอสินเชื่อ
หลายธนาคารเริ่มเล็งเห็นว่าการประเมินสินเชื่อแบบดั้งเดิมที่อาศัยสลิปเงินเดือนและเอกสารแสดงรายได้เป็นหลัก อาจทำให้ผู้ประกอบอาชีพอิสระและฟรีแลนซ์เสียโอกาสในการเข้าถึงสินเชื่อ
แม้จะมีรายได้เพียงพอสำหรับชำระหนี้ แต่รายรับที่ไม่สม่ำเสมอและการขาดหลักฐานทางการเงินตามเกณฑ์ของธนาคารก็อาจทำให้ถูกปฏิเสธสินเชื่อได้
ซึ่ง AI และ Machine Learning จึงอาจสามารถเข้ามาเป็นอีกหนึ่งเครื่องมือที่ช่วยให้ธนาคารประเมินผู้กู้ได้รอบด้านยิ่งขึ้น ผ่านการวิเคราะห์ข้อมูลทางเลือกและพฤติกรรมทางการเงิน
เพื่อให้การพิจารณาสินเชื่อไม่ได้ขึ้นอยู่กับสลิปเงินเดือนเพียงอย่างเดียว แต่สะท้อนความสามารถในการชำระหนี้ของผู้กู้แต่ละรายได้มากขึ้น และยังขยายโอกาสทางการเงินให้ผู้ที่ยังเข้าไม่ถึงบริการ
แล้วข้อมูลทางเลือกคืออะไร และธนาคารดูอะไรบ้าง?
ข้อมูลทางเลือกคือข้อมูลที่อยู่นอกเหนือจากสลิปเงินเดือนและประวัติเครดิตแบบเดิม เช่น
รายการเดินบัญชีและรูปแบบการรับ-จ่ายเงิน
ประวัติการชำระค่าสาธารณูปโภคหรือค่าโทรศัพท์
รายได้จากแพลตฟอร์มดิจิทัลหรือการขายของออนไลน์
พฤติกรรมการออมในแต่ละเดือน
AI จะนำข้อมูลเหล่านี้มาวิเคราะห์หารูปแบบที่บ่งบอกวินัยทางการเงินและความสามารถในการชำระหนี้ ซึ่งเอกสารแบบเดิมอาจมองไม่เห็น ทำให้การพิจารณาสินเชื่อไม่ต้องพึ่งสลิปเงินเดือนเพียงอย่างเดียว และสะท้อนภาพของผู้กู้แต่ละรายได้รอบด้านขึ้น
AI กับโอกาสที่ทุกคนจะเข้าถึงสินเชื่อได้อย่างเท่าเทียม
เมื่อธนาคารเริ่มนำ AI เข้ามาช่วยประเมิน การพิจารณาสินเชื่อก็อาจครอบคลุมผู้กู้ได้กว้างขึ้น เพราะดูจากพฤติกรรมทางการเงินและความสามารถในการชำระหนี้จริง แทนที่จะยึดเอกสารแสดงรายได้แบบเดิมเพียงอย่างเดียว
แต่การนำ AI มาใช้ประเมินสินเชื่อก็ยังมีความท้าทายคือ จะทำอย่างไรให้การพิจารณาสินเชื่อเป็นธรรม โปร่งใส และไม่เลือกปฏิบัติ เพราะอย่างที่รู้กันดีว่า AI อาจตัดสินใจผิดพลาดหรือมีอคติจากข้อมูลที่ใช้เรียนรู้ และบางครั้งยังอธิบายเหตุผลในการตัดสินใจได้ยาก ธนาคารจึงต้องมีระบบตรวจสอบ AI อย่างสม่ำเสมอ สามารถอธิบายผลให้ผู้กู้เข้าใจได้ พร้อมดูแลข้อมูลส่วนบุคคลและความปลอดภัยทางไซเบอร์
ขณะเดียวกัน การใช้ AI ช่วยให้คนเข้าถึงสินเชื่อได้ง่ายขึ้น ต้องควบคู่กับ การปล่อยสินเชื่ออย่างรับผิดชอบ (Responsible Lending) โดยให้วงเงินเหมาะสมกับความสามารถในการผ่อนชำระจริง เพื่อไม่ให้ผู้กู้มีหนี้เกินตัวและกลายเป็นหนี้เสียในอนาคต
ท้ายที่สุด ความสำเร็จของ Virtual Bank ไทยไม่ได้อยู่ที่การปล่อยสินเชื่อให้คนได้มากที่สุด แต่อยู่ที่การช่วยให้คนเข้าถึงเงินทุนได้อย่างเหมาะสม โดยไม่สร้างภาระหนี้เกินตัว เพื่อให้สินเชื่อกลายเป็นโอกาสในการสร้างรายได้และความมั่นคงทางการเงินในระยะยาว
ข่าวที่เกี่ยวข้อง
แชทกับ AI ยังเป็นความลับอยู่ไหม? เมื่อระบายกับ AI แต่ตำรวจบุกมาจับถึงบ้าน
หลายคนใช้ AI เป็นมากกว่าเป็นเครื่องมือช่วยทำงาน ทั้งขอคำปรึกษาเรื่องความสัมพันธ์ ระบายความรู้สึก หรือบันทึกความคิดคล้ายๆไดอารี่ เพราะ AI พร้อมรับฟังและตอบกลับโดยไม่แสดงท่าทีตัดสิน แม้เราจะรู้สึกว่า AI เป็น “พื้นที่ส่วนตัว” แต่ความเป็นจริงอาจไม่ได้เป็นเช่นนั้นเสมอไป?
 12 ชั่วโมงที่แล้ว
แชทกับ AI ยังเป็นความลับอยู่ไหม? เมื่อระบายกับ AI แต่ตำรวจบุกมาจับถึงบ้าน
12 ชั่วโมงที่แล้ว
รัฐจับมือ IMF-World Bank เปิดแผน “Bangkok Blueprint” ปกป้องระบบการเงินจากภัยไซเบอร์
13 ชั่วโมงที่แล้ว
ธนาคารทั่วโลกถูกจับตา! หลังหน่วยงานสั่งตรวจ AI ขั้นสูง เสี่ยงสั่นคลอนระบบการเงิน
15 ชั่วโมงที่แล้ว