

สังคม
สินเชื่อ CLICX กับบททดสอบแรกของ Virtual Bank ไทย เพิ่มโอกาสเข้าถึงเงิน หรือซ้ำเติมปัญหาหนี้ครัวเรือน?

3 สิงหาคม 2569
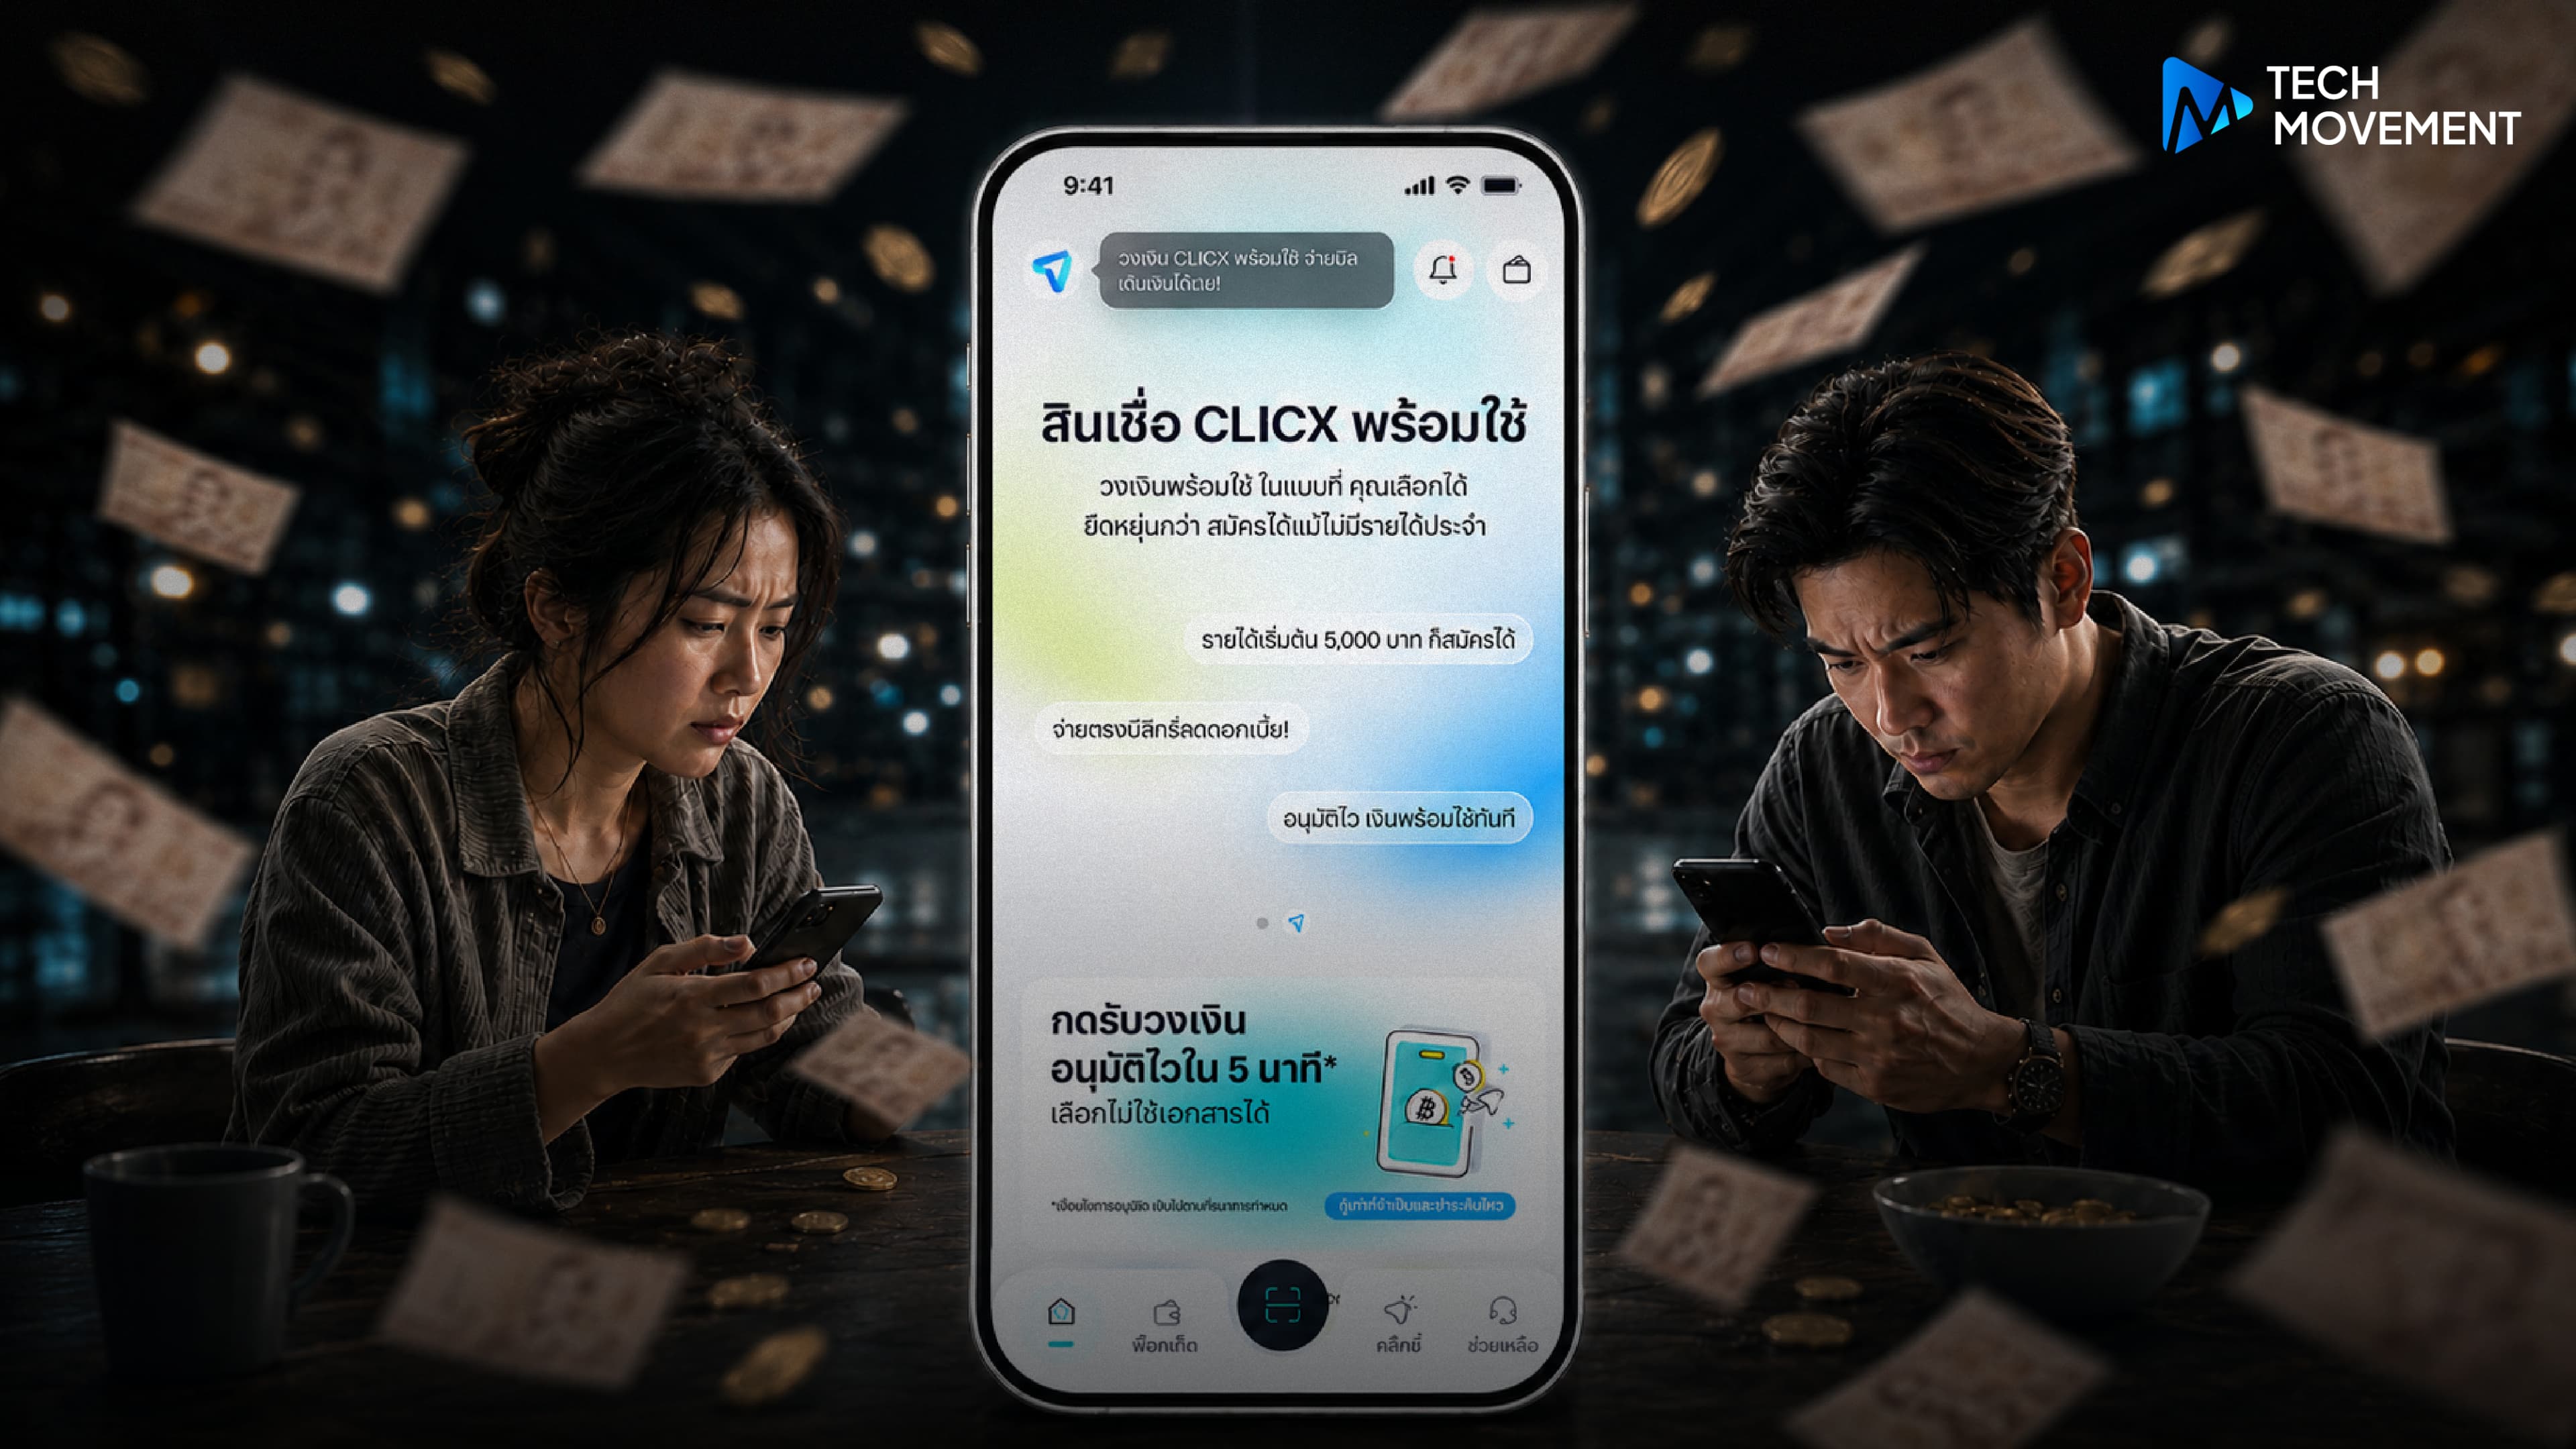
หลายคนอาจเคยเห็นกระแสข่าวธนาคารคลิกซ์ (CLICX) Virtual Bank หรือธนาคารไร้สาขาแห่งแรกของไทย ที่พึ่งเปิดให้บริการฟีเจอร์ “สินเชื่อพร้อมใช้” เมื่อวันที่ 1 ส.ค.69 กันมาบ้างแล้ว
จุดเด่นของ CLICX คือสมัครได้โดยไม่ต้องใช้สลิปเงินเดือน รายการเดินบัญชี หรือประวัติในเครดิตบูโร แต่จะใช้ AI วิเคราะห์ข้อมูลต่างๆ ที่สะท้อนพฤติกรรมทางการเงิน เช่น การจ่ายค่าโทรศัพท์ ค่าอินเทอร์เน็ต หรือการเติมน้ำมัน แทน พร้อมเลือกผ่อนรายสัปดาห์หรือรายเดือนได้
วิธีนี้ช่วยให้คนที่มีรายได้ไม่แน่นอน เช่น ฟรีแลนซ์ พ่อค้าแม่ค้าออนไลน์ หรือคนที่ยังไม่มีประวัติการกู้เงิน เข้าถึงสินเชื่อได้ง่ายขึ้น จึงไม่แปลกที่หลังเปิดตัวไม่นาน ประชาชนจำนวนมากก็แห่เข้ามาสมัครขอสินเชื่อพร้อมกัน จนเกิดปัญหาระบบล่ม พร้อมต่างแชร์ภาพวงเงินสินเชื่อที่ได้รับในโซเชียล ตั้งแต่หลักพันถึงหลักหมื่นบาท
⚫ กระแสคนไทยแห่กู้สินเชื่อ CLICX บอกอะไรได้มากกว่าที่คิด?
ดูเผินๆ เหตุการณ์นี้อาจเป็นแค่กระแสไวรัลจากแอปฯ และระบบการเงินใหม่ แต่อีกมุมหนึ่ง ก็จุดกระแสถกเถียงในสังคม ว่าการเข้าถึงสินเชื่อที่ง่ายขึ้น จะช่วยให้คนไทยมีทางเลือกทางการเงิน หรืออาจยิ่งซ้ำเติมปัญหาหนี้ครัวเรือน และเพิ่มความเสี่ยงที่หนี้เสีย (NPL) ของธนาคารไร้สาขา จะพุ่งสูงตั้งแต่ช่วงเริ่มต้นกันแน่
เพราะข้อมูลเครดิตบูโร ณ เดือนพ.ค. 69 ชี้ว่า ฐานะการเงินของครัวเรือนไทยยังอยู่ในภาวะน่ากังวล โดยยอดหนี้ที่เข้าสู่การปรับโครงสร้างเชิงป้องกัน (DR) เพิ่มขึ้นแตะ 1.70 ล้านล้านบาท
ส่วนที่หนี้เสีย (NPL) ในระบบ ก็มีสัดส่วนสูงถึง 9.75% หรือราว 1.33 ล้านล้านบาท สะท้อนว่าคนไทยจำนวนมาก เริ่มมีปัญหาในการชำระหนี้ และต้องปรับเงื่อนไขการจ่ายหนี้ก่อนที่สถานการณ์จะรุนแรงขึ้น สถาบันการเงินจึงเข้มงวดกับการปล่อยกู้มากกว่าเดิม โดยเฉพาะกับกลุ่มรายย่อย
แม้ SCB EIC จะระบุว่า หนี้ครัวเรือนไทยต่อ GDP ณ สิ้นปี 68 อยู่ที่ 86.7% ก่อนลดลงเหลือ 85.9% ในไตรมาสแรกของปี 69 ซึ่งเป็นระดับต่ำสุดในรอบ 6 ปี แต่สาเหตุที่ที่เลขลดลงนั้น ไม่ได้เกิดจากคนไทยมีหนี้น้อยลง ส่วนหนึ่งเกิดจากขนาดเศรษฐกิจที่ขยายตัวเร็วกว่ายอดหนี้ ทำให้สัดส่วนหนี้ต่อ GDP ดูลดลง แม้จำนวนหนี้จริงก็ยังเพิ่มขึ้นกว่า 0.5% จากปีก่อน
⚫ คนไทยกู้เพื่อใช้จ่าย มากกว่ากู้เพื่อสร้างรายได้?
ข้อมูลจากธนาคารแห่งประเทศไทยเผยว่า ไตรมาส 4/2568 หนี้ที่เพิ่มขึ้นของครัวเรือนไทยส่วนใหญ่ เป็นหนี้เพื่อการใช้จ่ายในชีวิตประจำวัน โดยสินเชื่ออุปโภคบริโภคและสินเชื่อส่วนบุคคลมีมูลค่าสูงถึง 12.72 ล้านล้านบาท และเมื่อสินเชื่อจากระบบเดิมเริ่มเข้าถึงยาก หลายคนจึงต้องหันไปพึ่งสินเชื่อทางเลือกมากขึ้น โดยสินเชื่อโรงรับจำนำเพิ่มขึ้นถึง 18.3%
ขณะที่กว่า 50% ของครัวเรือนที่มีหนี้ กลับมีรายได้ไม่พอจ่าย โดยกลุ่มรายได้ต่ำกว่า 15,000 บาทต่อเดือน จะมีภาระหนี้และค่าใช้จ่ายสูงกว่ารายได้ถึง 119% การมาของสินเชื่อ CLICX จึงตอบโจทย์ปัญหาสภาพคล่องของหลายครัวเรือน ที่ต้องการเงินก้อนเล็กเพื่อประคองค่าใช้จ่าย
อย่างที่รู้กันดีว่าสินเชื่อ CLICX มี 2 แบบหลัก คือ เบสิก ที่วงเงินสูงสุด 20,000 บาท ผ่อนไม่เกิน 6 เดือน และแบบโปร ที่วงเงินสูงสุด 1 ล้านบาท ผ่อนได้นานสูงสุด 60 เดือน โดยดอกเบี้ยอยู่ที่ประมาณ 13–25% ต่อปี ขึ้นอยู่กับความเสี่ยงของผู้กู้
แม้วงเงิน 20,000 บาทจะดูไม่สูงมาก แต่ระยะเวลาผ่อนมีผลต่อภาระมาก ซึ่งถ้ายิ่งผ่อนนาน ดอกเบี้ยรวมที่ต้องจ่ายก็จะเพิ่มขึ้น โดยเฉพาะคนที่มีรายได้ไม่แน่นอน ที่หากขาดรายได้เพียงไม่กี่สัปดาห์ ก็อาจเริ่มผิดนัดชำระได้ และด้วยความที่ CLICX ใช้ระบบ AI Credit Scoring จึงมีคนบางกลุ่มที่เรียกตัวเองว่า “สายบิด” ออกมาโพสต์แชร์วิธีหาช่องโหว่ของระบบ เพื่อกู้เงินแล้วตั้งใจจะไม่ชำระคืน
⚫ แต่สิ่งที่ต้องรู้เกี่ยวกับ CLICX ที่แม้จะกู้ง่ายขึ้น แต่ก็ใช่ว่า “จะบิดได้ง่ายๆ”
แม้สินเชื่อดังกล่าวจะสมัครผ่านแอปฯ ได้ง่ายและรวดเร็ว แต่ CLICX เป็นธนาคารพาณิชย์ที่เกิดจากความร่วมมือระหว่าง ธนาคารกรุงไทย เอไอเอส และ ปตท. น้ำมันและการค้าปลีก หรือ OR ที่อยู่ภายใต้การกำกับของ ธปท.
เงินที่กู้จึงเป็น “หนี้ในระบบ” และมีผลผูกพันตามกฎหมายเช่นเดียวกับการกู้จากธนาคารทั่วไป ที่หากค้างชำระเกิน 90 วัน ข้อมูลอาจถูกส่งเข้าสู่ระบบเครดิตบูโร และส่งผลต่อประวัติทางการเงินในระยะยาว อาจทำให้การขอสินเชื่อบ้าน รถยนต์ บัตรเครดิต หรือสินเชื่ออื่นในอนาคตยากขึ้น และหากผู้กู้ไม่ชำระหนี้ เจ้าหนี้ก็สามารถดำเนินการตามกฎหมายได้
⚫ CLICX คือบททดสอบแรกของยุค Virtual Bank ไทย
สิ่งที่ต้องจับตาหลังจากนี้ คือคุณภาพของสินเชื่อในระยะยาว ว่า Virtual Bank จะช่วยสร้างโอกาสทางการเงินให้คนไทยได้มากกว่าการเป็นเพียงช่องทางกู้เงินรูปแบบใหม่หรือไม่ เพราะหากช่วยให้คนเข้าถึงเงินทุนได้อย่างเหมาะสม โดยเฉพาะกลุ่มที่มีศักยภาพแต่ยังเข้าไม่ถึงสินเชื่อจากระบบเดิม พร้อมช่วยให้บริหารจัดการหนี้ได้ดีขึ้น ก็อาจกลายเป็นอีกเครื่องมือสำคัญในการลดความเหลื่อมล้ำทางการเงินได้
แต่หากการเข้าถึงสินเชื่อที่ง่ายขึ้น กลับกลายเป็นการเพิ่มหนี้ให้กับคนที่มีรายได้ไม่เพียงพอ ภาระดังกล่าวอาจย้อนกลับมาเป็นปัญหาหนี้ครัวเรือนที่รุนแรงขึ้น CLICX จึงถือเป็นบททดสอบแรกของยุค Virtual Bank ไทย เพราะผลลัพธ์ในช่วงเริ่มต้นจะมีส่วนสำคัญต่อความเชื่อมั่น และอาจกำหนดทิศทางของอุตสาหกรรมในอนาคต
ข่าวที่เกี่ยวข้อง
แชทกับ AI ยังเป็นความลับอยู่ไหม? เมื่อระบายกับ AI แต่ตำรวจบุกมาจับถึงบ้าน
หลายคนใช้ AI เป็นมากกว่าเป็นเครื่องมือช่วยทำงาน ทั้งขอคำปรึกษาเรื่องความสัมพันธ์ ระบายความรู้สึก หรือบันทึกความคิดคล้ายๆไดอารี่ เพราะ AI พร้อมรับฟังและตอบกลับโดยไม่แสดงท่าทีตัดสิน แม้เราจะรู้สึกว่า AI เป็น “พื้นที่ส่วนตัว” แต่ความเป็นจริงอาจไม่ได้เป็นเช่นนั้นเสมอไป?
 14 ชั่วโมงที่แล้ว
แชทกับ AI ยังเป็นความลับอยู่ไหม? เมื่อระบายกับ AI แต่ตำรวจบุกมาจับถึงบ้าน
14 ชั่วโมงที่แล้ว
รัฐจับมือ IMF-World Bank เปิดแผน “Bangkok Blueprint” ปกป้องระบบการเงินจากภัยไซเบอร์
15 ชั่วโมงที่แล้ว
ธนาคารทั่วโลกถูกจับตา! หลังหน่วยงานสั่งตรวจ AI ขั้นสูง เสี่ยงสั่นคลอนระบบการเงิน
17 ชั่วโมงที่แล้ว